预见2021 中国生物医药行业全景图谱——市场现状、竞争格局与发展趋势
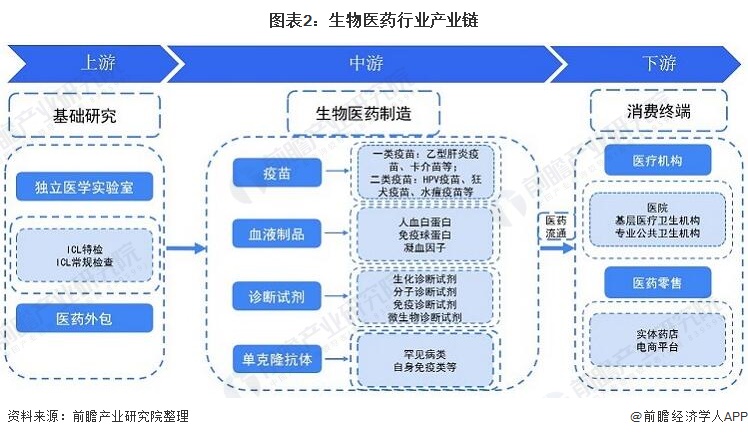
随着医学研究和试验发展的不断深入,生物医药行业已成为中国战略性新兴产业的重要支柱。2021年,在政策红利、资本助力和技术突破的多重驱动下,行业呈现蓬勃发展态势。本文基于《2021年中国生物医药行业全景图谱》,从市场现状、竞争格局及发展趋势三方面进行梳理,为读者呈现一幅清晰的产业全景。
一、市场现状
2021年,中国生物医药市场规模持续扩容。据统计,全年生物医药产业规模以上企业营业收入突破8000亿元,同比增长约15%。其中,生物制品、化学制剂和中药细分领域均保持稳健增长。在医学研究和试验发展方面,临床试验数量显著增加,全年新增临床试验登记超过3000项,涵盖肿瘤、免疫、心血管等重大疾病领域,反映出研发活力的不断提升。
投融资活动同样活跃。2021年生物医药领域一级市场融资总额超2000亿元,同比增长逾30%,创历史新高。科创板为创新药企提供了重要融资渠道,多家未盈利生物科技公司成功上市。政策层面,药品审评审批制度改革深化,优先审评、附条件批准等机制加速创新产品上市;医保目录动态调整将更多创新药纳入报销范围,进一步释放市场需求。
二、竞争格局
中国生物医药行业竞争格局呈现“头部集中、长尾分散”的特征。头部企业如恒瑞医药、复星医药、中国生物制药等凭借雄厚的研发投入和丰富的产品管线,占据市场主导地位。2021年,恒瑞医药研发投入超60亿元,多个创新药获批上市;复星医药与BioNTech合作引入mRNA新冠疫苗,凸显国际化布局。
与此一批生物科技新锐快速崛起,如百济神州、信达生物、君实生物等,在PD-1抑制剂、CAR-T细胞治疗等前沿领域表现突出。跨国药企通过合资、许可引进等方式加深中国市场布局,竞争日趋激烈。在医学研究和试验发展环节,CRO(合同研究组织)和CDMO(合同研发生产组织)行业集中度提升,药明康德、泰格医药等龙头企业受益于全球研发外包转移,业绩高速增长。
区域竞争方面,长三角、京津冀和粤港澳大湾区是生物医药产业核心集聚区。上海张江、苏州BioBAY、北京中关村等园区形成创新生态,吸引大量企业和人才集聚。
三、发展趋势
中国生物医药行业将呈现以下趋势:
- 创新驱动加速:在政策引导和资本支持下,创新药研发将从“fast-follow”向“first-in-class”转变。基因治疗、细胞治疗、ADC药物等前沿领域将持续升温,医学研究和试验发展更加注重原始创新和临床价值。
- 国际化步伐加快:本土企业通过License-out、海外临床试验、国际多中心研究等方式融入全球市场。2021年已有多款国产创新药获FDA突破性疗法认定,未来出海案例将增多。
- 产业融合深化:生物技术与信息技术融合,人工智能赋能药物研发,真实世界研究应用扩大。CRO/CDMO行业持续高景气,助力研发效率提升。
- 集中度提升与分化加剧:带量采购、医保控费等政策倒逼企业转型升级,缺乏创新力的中小企业面临压力,行业并购重组活跃,头部企业优势巩固。
- 供应链自主可控:疫情后时代,关键原材料、高端设备国产化进程加速,生物医药供应链韧性增强。
2021年中国生物医药行业在医学研究和试验发展的推动下,正迈向高质量发展新阶段。面对全球竞争与产业变革,唯有持续创新、深化合作,方能把握机遇,赢得未来。
如若转载,请注明出处:http://www.kajiapingcuo.com/product/27.html
更新时间:2026-11-09 19:33:23