2020年第三方医学检验市场现状 行业迎来新一轮发展高潮
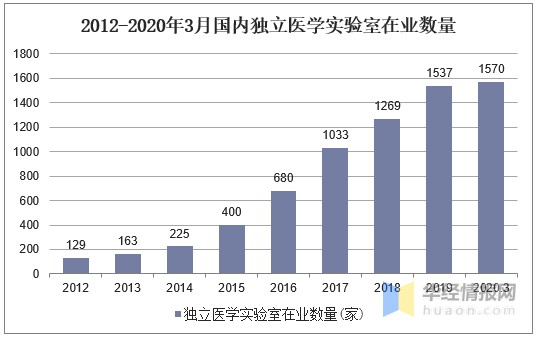
2020年,第三方医学检验行业在疫情催化与社会需求升级的双重驱动下,步入高速成长期。行业不仅承接了大量新冠病毒检测任务,更在政策支持、技术迭代与资本助力的合力下,迎来新一轮发展高潮。本文从市场规模、竞争格局、驱动因素及未来趋势等维度,剖析2020年第三方医学检验市场的现状与走向。
一、市场规模持续扩容,疫情催化短期爆发
2020年,中国第三方医学检验市场规模突破300亿元,同比增长超过30%。新冠疫情期间,独立医学实验室(ICL)承担了全国约60%的核酸检测量,业务量激增推动行业渗透率快速提升至约8%(相比2019年的5%左右)。尽管疫情后期检测价格下降,但检测量的大幅增长及民众健康意识提升,为行业带来可观增量。长期看,在分级诊疗、医保控费及精准医疗趋势下,ICL渗透率有望向发达国家(50%以上)靠拢,市场空间广阔。
二、竞争格局:龙头主导,多元主体加速入场
行业呈现“寡头垄断+区域分散”特征。金域医学、迪安诊断、艾迪康、达安基因等头部企业占据约50%市场份额,凭借规模效应、冷链物流网络及全面资质构建壁垒。2020年,头部企业加速全国实验室布局,金域医学实验室数量增至38家,迪安诊断实现省级 coverage 全覆盖。区域型ICL、药企与生物科技公司(如华大基因、凯普生物)纷纷延伸服务链条,跨界布局检测业务,加剧市场竞争,也推动行业专业化分工与资源整合。
三、驱动因素:政策、需求与技术共振
- 政策红利释放:国家持续推进分级诊疗、医联体建设,鼓励社会办医,独立设置医疗机构政策落地,为ICL承接基层医疗外包服务创造制度条件。医保支付方式改革(DRGs)促使医院将检验项目外包以降低成本。
- 医学研究和试验发展需求攀升:创新药研发热潮带动临床试验样本检测需求,伴随诊断、靶向治疗等精准医疗领域对高通量测序、质谱分析等高端检验技术依赖加深,ICL凭借专业化平台与技术优势,深度参与药企研发外包(CRO)及科研合作,拓展高附加值业务。
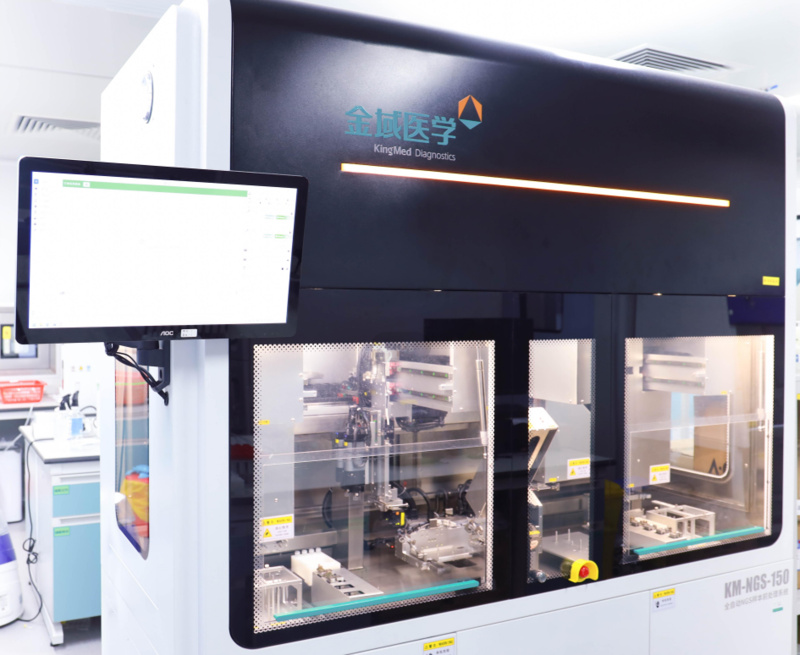
- 技术赋能:自动化流水线、AI辅助诊断、5G+远程病理等技术应用提升检验效率与质量,推动行业向智能化、标准化升级。
四、挑战与机遇并存
行业面临的主要挑战包括:疫情后常规检测增长放缓,价格竞争加剧;基层市场渗透仍需时间培育;质量管控与同质化竞争问题凸显。机遇同样显著:后疫情时代公共卫生体系建设投入加大,LDT(实验室自建项目)试点放开,特检业务(如基因测序、质谱检测)占比提升带动毛利率上行;与基层医疗机构、保险机构的合作模式创新,开拓多元化支付渠道。
五、未来展望:迈向高质量发展新阶段
2020年是第三方医学检验行业的分水岭。短期看,新冠疫情推动行业完成市场教育与习惯培养,渗透率实现跃升。中长期看,在医学研究和试验发展的驱动下,行业将加速向特检、精准诊断及科研服务等高技术壁垒领域延伸。龙头ICL有望通过“产品+服务”双轮驱动,构建覆盖IVD研发、生产、销售与检测服务的全产业链生态,同时借助资本力量开展并购整合,提升市场集中度。预计未来五年行业仍将保持20%以上的复合增长率,新一轮发展高潮已然到来。
如若转载,请注明出处:http://www.kajiapingcuo.com/product/20.html
更新时间:2026-11-09 02:43:48